
Abra sua empresa e tenha uma contabilidade completa.
Converse conosco!
Nós migramos toda a contabilidade de forma rápida e fácil.
Converse conosco!
A contabilidade que cabe no seu bolso!
Converse conosco!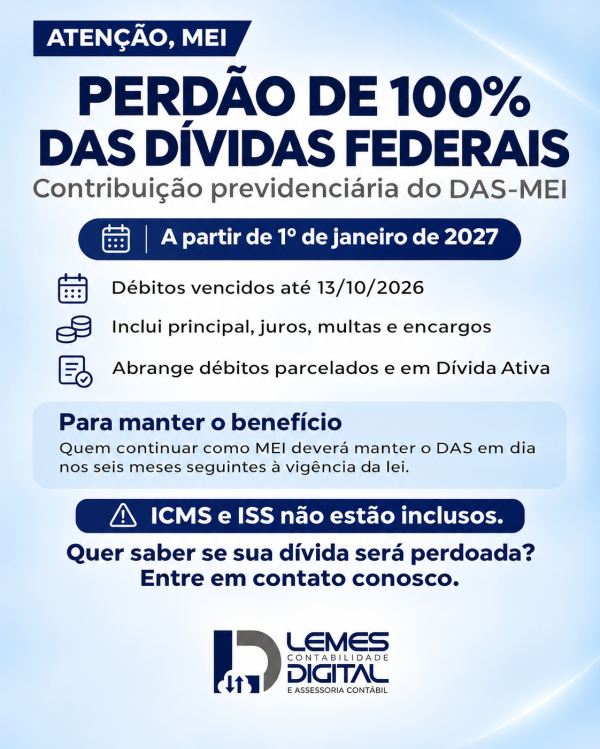
A remissão abrange débitos com vencimento até 13 de outubro de 2026, incluindo o valor principal, juros, multas e encargos legais. Também estão incluídas dívidas inscritas ou não em Dívida Ativa da União, em cobrança administrativa ou judicial, além de débitos que estejam parcelados ou negociados.
O benefício alcança a parte federal previdenciária do DAS-MEI, referente à contribuição do INSS do empreendedor. Para a maioria dos contribuintes, o processamento será feito automaticamente pela Receita Federal e pela Procuradoria-Geral da Fazenda Nacional (PGFN), sem necessidade de pedido. A baixa dos débitos começa em 1º de janeiro de 2027.
O perdão não inclui os valores de ICMS e ISS. Esses tributos estaduais e municipais continuam sujeitos à cobrança pelos respectivos entes, mesmo quando aparecem no mesmo documento de arrecadação do DAS.
Sim. Os débitos previdenciários abrangidos pela lei poderão ser perdoados mesmo que estejam incluídos em parcelamentos, transações ou outros acordos de regularização.
Se o acordo tratar exclusivamente das dívidas alcançadas pela remissão, será cancelado automaticamente. Caso também inclua débitos que não serão perdoados, como valores de ICMS ou ISS, o acordo poderá ser revisto para manter a cobrança dos valores ainda devidos.
As parcelas pagas antes da entrada em vigor da lei não serão devolvidas nem gerarão compensação.
Quem permanecer formalmente enquadrado como MEI deverá pagar em dia as contribuições mensais que vencerem nos seis meses seguintes à vigência da lei. O atraso nesse período poderá cancelar o benefício e recompor a dívida perdoada, descontados os valores eventualmente recolhidos.
Essa exigência não se aplica a quem já tiver encerrado a empresa ou migrado para outro porte.
Até o início do processamento, a Receita Federal e a PGFN informam que a cobrança dos débitos continua normalmente. Por isso, é importante acompanhar a situação das pendências pelos canais oficiais e avaliar cada caso antes de interromper pagamentos ou parcelamentos.
Quando o débito estiver sendo discutido em processo judicial, o contribuinte precisará formalizar a desistência da ação e renunciar aos pedidos relacionados à dívida para que a remissão seja aplicada. Segundo a PGFN, não haverá cobrança de honorários advocatícios decorrentes exclusivamente da extinção da dívida.
A remissão da dívida não significa, por si só, que os períodos perdoados serão automaticamente reconhecidos para contagem de tempo de contribuição ou concessão de benefícios previdenciários. A PGFN e a Receita Federal informam que o INSS deverá definir os efeitos previdenciários desses períodos.
O MEI pode consultar os débitos inscritos em Dívida Ativa da União pelo portal Regularize, da PGFN. Para débitos ainda administrados pela Receita Federal, a consulta pode ser feita pelos serviços digitais da Receita.
Também é recomendável manter os dados cadastrais atualizados e observar os vencimentos do DAS durante o período exigido pela lei.
A Lemes Contabilidade Digital pode orientar você sobre a situação dos débitos do MEI e os cuidados necessários para acompanhar a aplicação do benefício.
Todos os direitos reservados ao(s) autor(es) do artigo.


Olá!
Escolha alguém do nosso time para conversar.

Lemes Contabilidade Digital
