
Abra sua empresa e tenha uma contabilidade completa.
Converse conosco!
Nós migramos toda a contabilidade de forma rápida e fácil.
Converse conosco!
A contabilidade que cabe no seu bolso!
Converse conosco!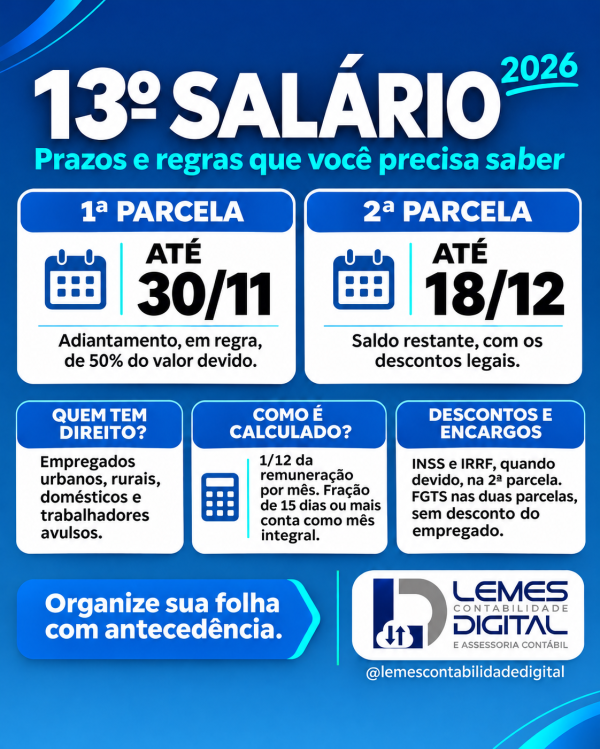
A primeira parcela deve ser paga até 30 de novembro. Já a segunda parcela deve ser antecipada para 18 de dezembro em 2026. Entenda as principais regras e organize sua empresa.
Com a chegada do fim do ano, o pagamento do 13º salário passa a fazer parte das prioridades dos empregadores. Além de reservar os recursos necessários, é importante conferir os cálculos, observar os prazos e considerar as particularidades de cada contrato de trabalho.
Também conhecido como gratificação natalina, o benefício é um direito dos empregados. Admissões durante o ano, afastamentos, alterações salariais, comissões e horas extras podem influenciar o valor devido.
O benefício é devido aos empregados urbanos, rurais e domésticos, além dos trabalhadores avulsos.
Quem foi contratado durante o ano também tem direito ao pagamento proporcional, observados os meses que entram na contagem. Não é necessário completar um ano na empresa para receber o benefício.
O pagamento é realizado em duas parcelas:
O prazo legal da segunda parcela é 20 de dezembro. Entretanto, como essa data será um domingo em 2026, o pagamento deve ser antecipado para o último dia útil anterior.
Se o empregado já recebeu o adiantamento durante o ano, inclusive por ocasião das férias, esse valor deverá ser compensado no fechamento do benefício.
O 13º salário corresponde a 1/12 da remuneração devida em dezembro por mês de serviço no respectivo ano.
Para essa contagem, a fração igual ou superior a 15 dias é considerada um mês completo.
Assim, o empregado com remuneração fixa e direito aos 12 meses recebe, em regra, um valor bruto equivalente à remuneração de dezembro. Quem tem direito a menos meses recebe proporcionalmente.
Um empregado com remuneração de dezembro de R$ 3.000,00 e direito a oito meses de 13º salário terá o seguinte cálculo:
R$ 3.000,00 ÷ 12 × 8 = R$ 2.000,00
Nesse caso, o benefício bruto será de R$ 2.000,00, antes dos descontos legais e da dedução de eventual adiantamento.
O exemplo considera que os oito meses atendem aos requisitos de contagem e que não existem outras verbas remuneratórias a integrar.
A primeira parcela é um adiantamento do benefício.
Para empregados com salário fixo e direito ao 13º integral, corresponde, em regra, à metade do salário recebido no mês anterior ao pagamento.
Nos casos de admissão durante o ano, remuneração variável ou outras particularidades, o cálculo deve ser ajustado conforme as regras aplicáveis.
Sobre o adiantamento regular da primeira parcela não há desconto de INSS nem retenção de Imposto de Renda.
Na segunda parcela, a empresa apura o valor total do 13º salário, considerando a remuneração de dezembro e as demais verbas que integram o cálculo.
Desse total são descontados:
Por isso, a segunda parcela não corresponde necessariamente à outra metade líquida do salário. Seu valor pode ser menor em razão dos descontos ou diferente em decorrência de reajustes e ajustes na remuneração.
O 13º salário não se limita necessariamente ao salário fixo.
Comissões, horas extras habituais e adicionais de natureza salarial podem integrar o benefício, conforme as características da verba e as regras aplicáveis ao contrato.
Quando existem valores variáveis, é necessário calcular as médias e consultar a convenção ou o acordo coletivo da categoria, que pode estabelecer critérios específicos ou mais favoráveis ao trabalhador.
A remuneração variável de dezembro também pode gerar diferenças após o fechamento inicial. A regulamentação prevê a revisão do cálculo até 10 de janeiro do ano seguinte. Como há entendimento pela aplicação do quinto dia útil para o pagamento de diferenças favoráveis ao empregado, esse ajuste deve ser programado com acompanhamento contábil.
É importante diferenciar os descontos do empregado das obrigações do empregador.
A contribuição previdenciária do empregado é calculada sobre o valor total do 13º salário, separadamente da remuneração mensal.
O desconto ocorre no fechamento do benefício, considerando a tabela previdenciária aplicável.
Quando devido, o IRRF é apurado na quitação do 13º salário, considerando o valor total do benefício e as deduções permitidas.
A tributação ocorre exclusivamente na fonte e separadamente dos demais rendimentos recebidos no mês.
O FGTS incide sobre as duas parcelas. Seu recolhimento é uma obrigação do empregador e não pode ser descontado do empregado.
Os prazos de recolhimento dos encargos não se confundem com as datas de pagamento das parcelas ao trabalhador.
As faltas legais e justificadas não devem ser descontadas para reduzir os meses considerados no cálculo.
Já as faltas injustificadas podem interferir na contagem quando, no respectivo mês, não restar o período mínimo necessário para assegurar o direito a um avo do benefício.
A análise deve ser realizada mês a mês, com base nos registros de frequência e nas justificativas apresentadas.
Os afastamentos exigem atenção, pois o tratamento varia conforme o motivo e a duração.
Em determinadas situações, parte do benefício é de responsabilidade da empresa e parte corresponde ao abono anual pago pelo INSS.
Afastamentos por incapacidade temporária, acidente de trabalho e licença-maternidade possuem regras próprias. Portanto, não se deve aplicar automaticamente o mesmo cálculo a todos os casos.
Para uma apuração correta, o empregador precisa informar à contabilidade as datas de afastamento e retorno, bem como encaminhar os documentos relacionados ao benefício previdenciário.
Sim. O empregado pode receber o adiantamento por ocasião das férias quando o solicita em janeiro do respectivo ano, observadas as condições legais.
O pagamento deve ser registrado para que seja compensado corretamente na quitação do 13º salário.
Para evitar erros e atrasos, é recomendável:
O atraso ou o pagamento incorreto pode gerar autuações, multas e cobranças trabalhistas.
O planejamento do 13º salário ajuda sua empresa a cumprir as obrigações trabalhistas e manter o equilíbrio financeiro no fim do ano.
A Lemes Contabilidade Digital oferece suporte na apuração do benefício, na conferência da folha e no acompanhamento das obrigações relacionadas aos empregados.
Já é cliente? Acesse o aplicativo Lemes Digital e abra um chamado para encaminhar informações ou esclarecer suas dúvidas.
Lemes Contabilidade Digital — Transformando tecnologia em soluções contábeis.
Todos os direitos reservados ao(s) autor(es) do artigo.


Olá!
Escolha alguém do nosso time para conversar.

Lemes Contabilidade Digital
